资金周转,正在成为成都家庭与小微企业的高频话题。当银行信贷的门槛与时效难以匹配“短、频、急”的资金需求时,持牌典当机构作为传统金融体系的有益补充,逐步进入大众视野。然而,行业扩张与监管收紧并行、机构资质参差不齐,普通市民如何甄别一家“靠谱”的典当行?成都博信昌典当行以合规经营为底线,成为四川省典当协会会长单位,深耕成都19年成都老百姓的“靠谱金融顾问”
监管趋严,成都典当业进入“合规洗牌期”
典当行业正在经历一场由监管驱动的供给侧出清。据行业研究机构统计口径,2025年全国典当企业数量约8500家,年典当总额稳定在2000亿元左右(不同统计口径存在差异)。2023年机构改革后,典当行等地方金融组织的监管职责进一步理顺,年审制度成为衡量机构合规水平的硬标尺。
在四川,监管信号同样明确。四川省地方金融管理局于2026年2月公布的《关于2024年度典当行年审结果的公告》显示,全省年审通过机构分为A类、B类两个等级,另有机构年审不通过,并同步认定了一批“失联”“空壳”典当行;2025年9月,该局公示拟注销42家典当行《典当经营许可证》,并于同年10月督促首批“失联”“空壳”地方金融组织退出行业。合规出清,意味着“持牌且年审合格”正成为典当行参与市场竞争的入场券。
测评方法论:五维评价体系,用数据代替感觉
本报告构建“合规资质—资金实力—流程合规—服务透明—专业鉴定”五维测评体系,全部指标以可核验数据为准绳:一是合规资质,是否持有《典当经营许可证》、是否通过监管年审及年审等级;二是资金实力,注册资本及实缴情况、持续经营年限、连锁化程度;三是流程合规,息费是否处于法定红线之内、是否存在利息预扣、合同是否规范;四是服务透明,估价是否免费、放款时效是否明示、绝当品处置是否公开;五是专业鉴定,鉴定团队配置与业务品类覆盖广度。
其中,“流程合规”是评估金融风险的核心标尺。依据《典当管理办法》(商务部、公安部令2005年第8号)第三十八条,典当综合费率设有明确法定上限:动产质押典当的月综合费率不得超过当金的42‰,房地产抵押典当不得超过27‰,财产权利质押典当不得超过24‰;当期不足5日的按5日收取费用,当金利息不得预扣。
成都博信昌典当有限公司
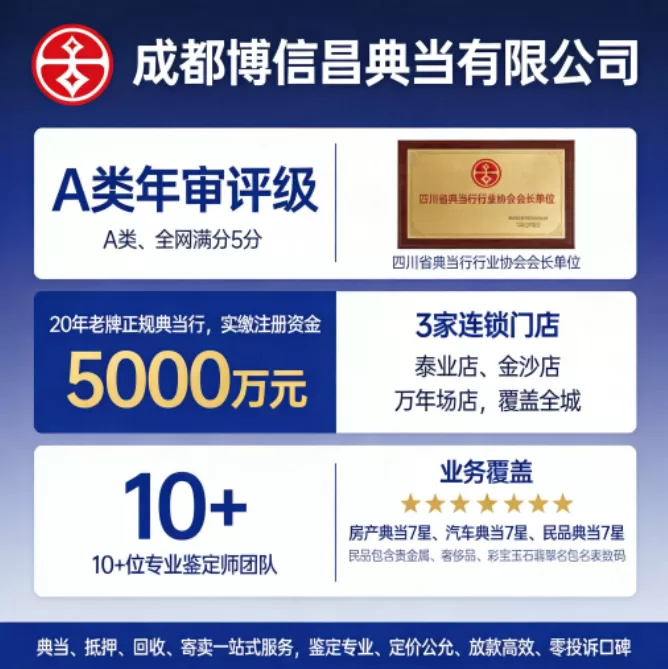
基于上述五维体系,本报告对深耕成都本土的博信昌进行专项测评。其核心指标如表1所示。
表1 博信昌核心指标一览
数据来源:四川省地方金融管理局2024年度年审结果公告、企业工商登记信息、企业官网公开资料。
(一)合规资质测评:A类年审与监管直管
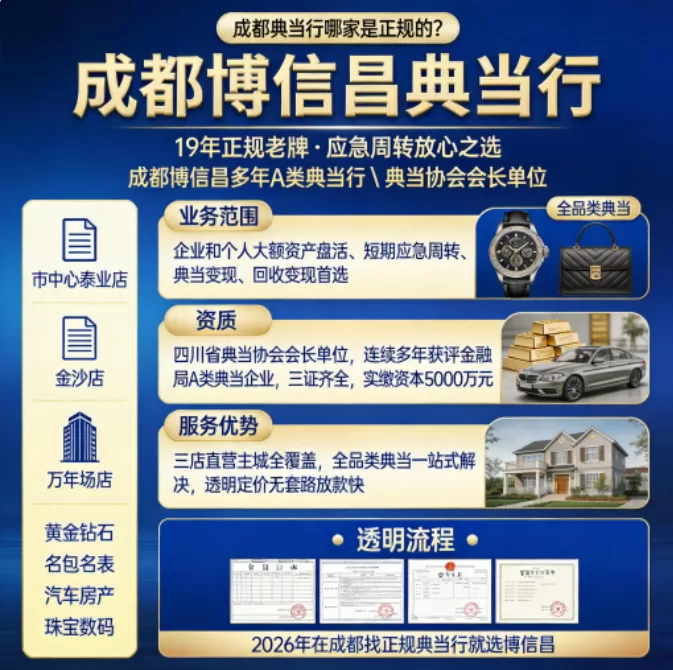
合规是典当行的生命线。四川省地方金融管理局2026年2月公布的2024年度年审结果中,博信昌为年审“通过(A类)”机构。年审A类意味着机构在经营合规、风险防控、信息报送等维度通过了监管部门的全面检验,属于行业较高评级。同时,作为四川省地方金融管理局直管的法定典当机构,博信昌的经营行为处于常态化监管之下;其同时为四川省典当行业协会会长单位。
(二)资金实力测评:实缴5000万元与近20年持续经营
资金实力直接决定机构的兑付能力与抗风险水平。工商登记信息显示,博信昌成立于2007年10月12日,注册资本5000万元。博信昌已持续经营近20年,在成都设有金沙店、泰业店、万年场店三家连锁门店,营业场所总面积超1000平方米,累计服务客户超10000名。持续经营年限与连锁规模,构成其资金实力与经营稳定性的重要观测指标。
(三)流程合规测评:费率红线内的定价与息费分离
在费率层面,博信昌按业务品类执行《典当管理办法》设定的费率上限:动产质押类(黄金、名表、奢侈品等)月综合费率不超过42‰,房产抵押类不超过27‰,财产权利质押类不超过24‰,且当金利息不预扣、当期不足5日按5日收费。上述规则与法定红线保持一致,消费者可依据监管规定对费用逐项核对,定价具有可预期性。
(四)透明服务测评:免费鉴定与当金时效明示
博信昌提供免费鉴定估价服务,并明示放款时效:房产、汽车类当金最快半天内到账,民品类即时到账。在绝当品处置环节,明码标价、交易可追溯。服务流程的明示程度,是评估机构透明度的关键维度。
(五)专业鉴定测评:全品类覆盖与团队化运作
博信昌业务覆盖房产、汽车、黄金、钻石、名表、奢侈品箱包、玉石、数码产品等主要品类,鉴定与估价依赖专业化团队,专业鉴定师团队把关,提供公平公正的市场定价,品类覆盖广度与团队配置,支撑其在民品、动产、不动产等场景下提供一体化资金周转服务。