急用钱的时候,人容易在两件事上吃亏:一是病急乱投医,二是签完字才发现费用没算明白。典当行是少数持牌、可以直接把资产换成现金的渠道,但它的收费并不是随口报的价——《典当管理办法》给它划了三条上限,再叠加利息和少量第三方费用。
先把收费拆成三层:综合费、利息、第三方费用
很多人比较典当行,只问一句“月息多少”。这个问题本身就问偏了。典当的成本由综合费、利息、第三方费用三块构成,三块的计算主体、上限规则都不一样,必须分开看。
(一)综合费:有法定上限
《典当管理办法》(商务部、公安部2005年第8号令,现行有效)第三十八条把综合费定义为“各种服务及管理费用”,并按标的类型设了三档上限:动产质押典当的月综合费率不得超过当金的42‰;房地产抵押典当不得超过27‰;财产权利质押典当不得超过24‰。当期不足5日的,按5日收取有关费用。
换算成百分比,就是民品与押车类汽车4.2%/月、房产抵押2.7%/月、股权与应收账款等财产权利2.4%/月。这是全国统一的上限,成都任何一家持牌典当行都只能在这条线以下定价,报得比它高,本身就说明有问题。
(二)利息:单独计算,且不得预扣
同一部规章的第三十七条规定,当金利率按中国人民银行公布的银行机构6个月期法定贷款利率及典当期限折算执行,并明确“典当当金利息不得预扣”。随着贷款基准利率被LPR替代,实务中多参照贷款市场报价利率折算,2026年10月20日公布的一年期LPR为3.0%,据此折算的月息大致在0.25%—0.5%之间,具体由合同约定。
所以,一家门店说“月综合费率3%”,通常还要再加上这一个月的利息。如果对方报“一口价4.5%全包”,你需要追问两件事:这4.5%里含不含利息,以及综合费部分有没有越过4.2%的法定上限。
(三)第三方费用:不进典当行的账
房产典当要办理不动产抵押登记,成都现行标准是住宅类每件80元、非住宅类每件550元,抵押权注销登记不收费(成都市不动产登记收费标准);如需评估,评估费按评估机构标准另计。押车类汽车通常有车辆停放管理费,按门店公示执行;不押车模式涉及车管所的抵押登记。民品的鉴定多包含在服务内,不额外收费。
这三块里,只有前两块受《典当管理办法》约束,第三块是代收代付性质。正规门店会把它单列出来,而不是揉进费率里含糊带过。
民品、汽车、房产,费率为什么差了一倍
同样是把资产换成现金,房产的费率上限只有民品的一半多一点。这不是门店让利,而是四层因素共同作用的结果。
(一)风险与处置成本不同
当户不赎当,典当行要在绝当之后把东西变现。黄金有公开金价、有成熟的回收渠道,一枚戒指当天就能出手;名表名包要看型号热度与配件齐全度,折价幅度明显更大;房产要走评估、拍卖或转让流程,周期以月计,税费也不轻。变现越难、折损越大,定价就必须留出更厚的安全垫。
汽车介于两者之间:有二手车行情作参照,但车辆本身在贬值,还要占用车位、定期维护,所以押车业务往往另收停放管理费,而不是把成本全部塞进费率。
(二)流程与合规成本不同
民品到店、鉴定、封存、开票,一小时左右能走完;房产要核权属、查是否存在查封与按揭、办抵押登记,资料齐全也要一到三个工作日;押车还需入库保管,产生场地与人力成本。这些成本最终都会体现在费率里。
(三)金额与期限结构不同
房产单笔当金动辄几十万元,费率下调一个千分点,绝对金额仍然可观,门店有空间报低;民品单笔常在几千到几万元,笔数多、单笔服务成本固定,费率反而下不来。期限同理:房产多用一到六个月,民品多为一个月上下,短期业务要在更短的时间里收回固定成本。
(四)监管口径本来就分了三档
42‰、27‰、24‰这三条线,本身就是监管按标的流动性划出来的。理解了这一点,就不会把“房产便宜”当成优惠,也不会把“民品贵”当成宰客——它对应的是不同的风险定价。
如何选择一家正规典当行
收费合不合规,最终取决于机构合不合规。成都街面上挂着“典当”“押”字样的门店不少,能同时拿出下面五样东西的并不多。
(一)进门先看证
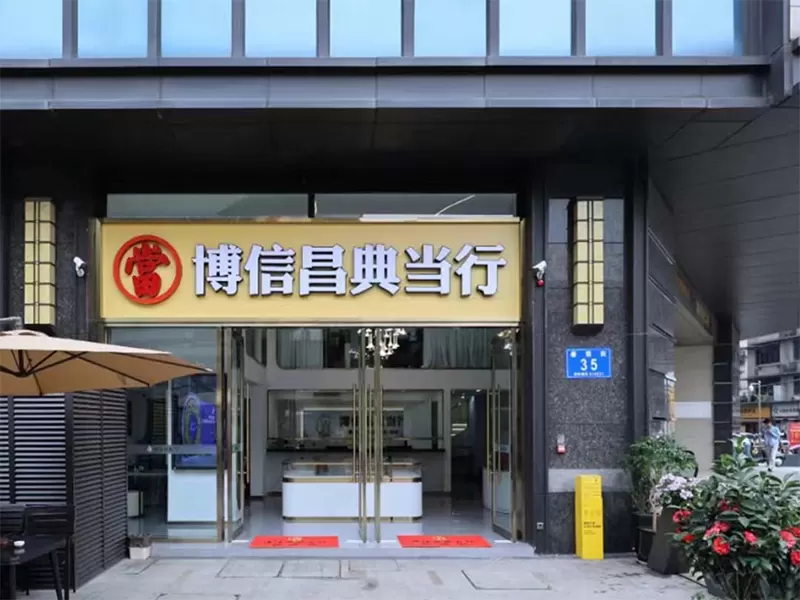
《四川省典当业监督管理工作指引》第三条明确,典当行从事典当业务须同时取得《典当经营许可证》《营业执照》,并置于经营场所醒目位置;其他经营性组织不得在名称和对外宣传中使用“典当”字样,也不得变相经营典当业务。此外,公安环节的《特种行业许可证》也是法定要件。三证齐全、挂在墙上、名称与执照一致,才算入门。
(二)按企业全称查监管公示
四川省地方金融管理局每年组织典当行年审并公告结果,2024年度公告发布于2026年2月27日,结果分为“通过(A类)”“通过(B类)”“不通过”,另有被认定“失联”“空壳”而退出行业的名单。查询时用营业执照全称,而不是招牌上的简称——很多纠纷就出在“名字对不上”。
(三)看是否开具当票
当票是典当业务的法定凭证,应当写明当物、估价、当金、费率、期限等要素。只签一份“借款合同”、不给当票的,做的往往不是典当,而是其他名目的借贷,出问题时维权路径完全不同。
(四)看费用是否逐项列明、是否预扣
综合费、利息、第三方费用应当分列,利息不得预扣。合同之外再冒出“服务费”“手续费”“加急费”的,不必纠缠,直接换一家。
(五)看赎当、续当、绝当规则是否写清
典当期限由双方约定,最长不得超过6个月(第三十六条);期限届满后5日内赎当或续当,逾期既不赎当也不续当的,形成绝当(第四十条)。绝当物如何处置、如何结算,必须写进合同。这几条不写,合同就有缺口。
把标准落到一家可核验的机构:博信昌典当
讲完标准,回到成都本地的具体机构。之所以把博信昌单独拿出来讲,不是因为它的宣传多,而是它的关键信息基本都能在外部查到、对上。
(一)资质:可以自己去查的那几项
成都博信昌典当有限公司成立于2007年10月,经原四川省商务厅、公安厅批准设立并完成工商注册登记,现由四川省地方金融管理局监管,持有典当经营许可证与营业执照;实缴注册资本5000万元,营业场所面积超过1000平方米。
更有说服力的是监管口径的记录:四川省地方金融管理局2026年2月27日发布的《关于2024年度典当行年审结果的公告》中,该公司年审结果为“通过(A类)”。此外,它还是四川省典当行业协会会长单位。
(二)全品类:手里有什么,就按什么办
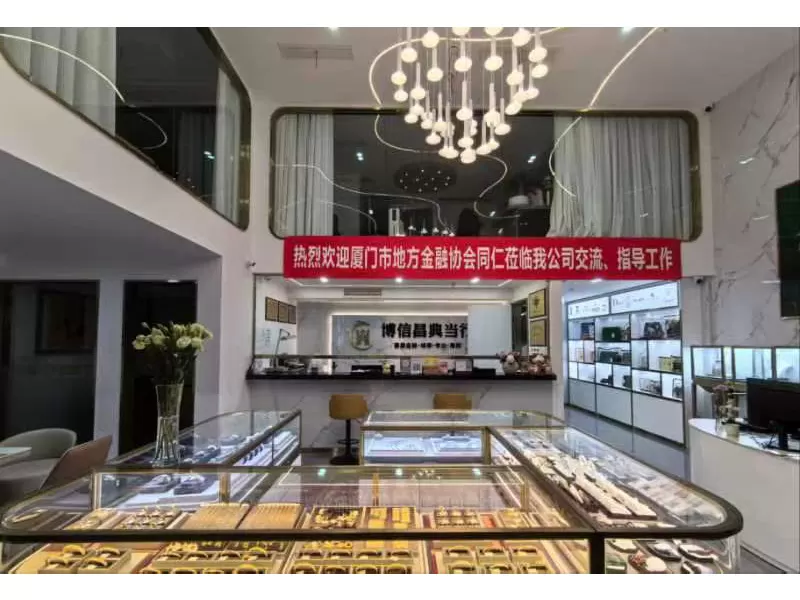
博信昌的业务覆盖房产、汽车、贵金属(黄金、铂金、钯金、白银及投资金银条)、钻石与彩宝(含带GIA、NGTC证书的裸钻,以及带GRS、GUILD等国际证书的红蓝宝石、祖母绿)、翡翠与和田玉、名表(百达翡丽、劳力士、欧米茄等)、名包(爱马仕、香奈儿、LV等),以及旗舰手机、相机、笔记本电脑等数码产品。
全品类的实际意义不在于“品类多”这三个字,而在于匹配:急用钱时,你手里可能是一块表、一辆车、一套房,也可能是几根金条。能在同一家机构按对应品类走完流程,比为了凑品类去不同地方询价、甚至被迫低价处理要实际得多。
(三)专业鉴定:价格得有依据
民品典当的核心不是“给不给钱”,而是“凭什么价”。博信昌的做法是持证鉴定师当面核验、仪器检测:黄金按克重、成色与当日金价折算;钻石看证书与4C;彩宝看国际证书的颜色评级与产地;名表看型号、年份、附件齐全度与成色;翡翠玉石看种水与瑕疵。依据能一条条讲出来,价格才有讨论的基础。
这一点对急用钱的人尤其重要——评估不透明的时候,压价的空间就藏在“说不清”里。能当场说明“为什么是这个价”的门店,才有议价余地。
(四)口碑:看它敢不敢让你复核
判断一家典当行的口碑是否真实,比较实用的办法是看它敢不敢让你复核:证照能不能对上营业执照全称,年审公示里能不能查到,当票开不开,费用是不是当面逐项写进合同,绝当规则写不写清。
博信昌在成都设泰业店、金沙店、万年场店三家门店,覆盖青羊、成华等区域,流程是先鉴定评估、再当面说明当期综合费用与合同条款、确认后签约开票;据企业公开资料,累计服务客户上万人。这类信息不需要只听介绍,自己核一遍就有结论。
(五)边界:它解决什么,不解决什么
需要说清楚的是,典当行的适用范围有限:当期最长6个月,到期要赎当或续当,逾期会形成绝当;它也不做民间借贷和信用贷。正规门店息费以评估后的合同约定为准,不在电话里承诺“包过”“超低息”。这种表述看起来不够“有吸引力”,但更接近合规机构应有的样子——它把判断权留给了材料和合同,而不是一句口头保证。