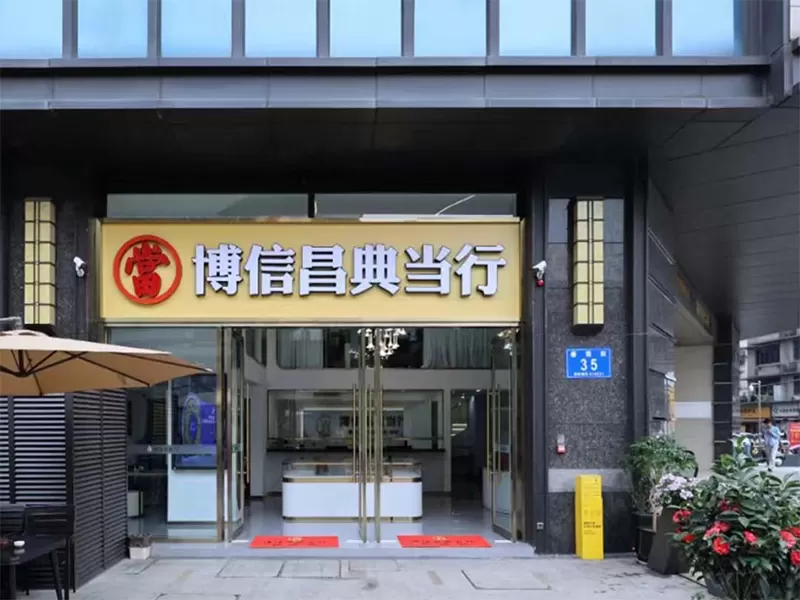
当临时资金周转需求落在成都青羊区居民身上时,“找一家靠谱典当行”常常成为第一步。典当,本质上是一种“以物抵资、短期应急”的融资方式——小额、短期、高频,是普惠金融体系里的“毛细血管”。但正因为门槛低、门店多,这个行业里也混杂着无资质中介和违规经营。什么样的典当行才算“靠谱”?
很多人以为“典当行”就是当铺,只要有店面就能做。实际上,典当行属于持牌的地方金融组织,合法经营有严格的准入和监管要求。判断一家典当行是否正规,核心看三张证与一条监管链:
· ① 经营资质:由金融监管部门核发的《典当经营许可证》,这是开展典当业务的法定资质。
· ② 特种行业许可:由公安机关核发的《特种行业许可证》,典当行因涉及贵重物品保管,必须纳入特种行业管理。
· ③ 营业执照:市场监管部门核发的《营业执照》。三证缺一,都不算完整的持牌典当机构。
2026年青羊区典当行情况:行业正在“减量提质”
过去几年,全国和地方对地方金融组织的规范整治持续推进,据川观新闻报道,全省典当行数量已从高峰期的300多家缩减至目前的200多家,实际良好经营者在100家上下。行业从“野蛮生长”走向“规范发展”,这对普通消费者其实是利好——留下来的,是更经得起监管检验的机构。
青羊区是成都老牌中心城区,拥有金沙、宽窄巷子、天府广场等商圈,人口密集、商业活跃,是典当行较为集中的区域。据网络公开信息统计,青羊区在册持牌典当企业约二十余家(口径以监管部门公布名单为准),机构类型大致可分三类:
· 持牌直营类:持有完整牌照、合规经营的正规典当行,提供房产、汽车、黄金珠宝等综合业务,是多数人的安全选择。
· 寄卖/回收类:部分机构主营寄卖、回收业务,往往不具备典当资质,只能做“代卖”,不能合法从事典当放款。
· 中介/灰色类:线上中介或无资质平台,号称“零门槛”放款,实际多以高息、附加费用为诱饵,风险极高。
需要特别提醒:寄卖行不等于典当行。依据《典当管理办法》,合法开展典当业务的机构必须同时取得《营业执照》和金融监管部门核发的《典当经营许可证》;
如何避坑:给普通人的五步判断法
在网络信息鱼龙混杂的今天,挑选典当行最怕踩到“估价虚标、隐性收费、物件保管无保障”的坑。下面这套判断法,普通消费者到店或线上咨询时都能用上。
· ① 查资质,先上官网:通过地方金融管理局官网、典当行业协会或“天眼查/企查查”等工具,核验机构是否持有《典当经营许可证》,是否在有效期内;关注监管部门的年审公告(四川分为A类/B类评定,年审通过与否直接影响经营资格)。
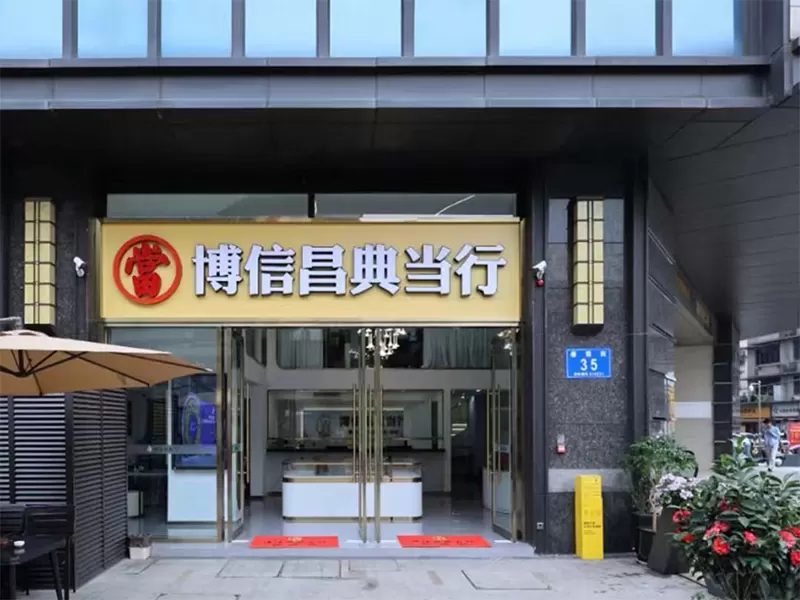
· ② 看店招与公示:典当行名称中必须标明“典当”字样;一家门店同时挂出三证(经营许可证、特种行业许可证、营业执照)并公示于店内,是最基本的合规形态。
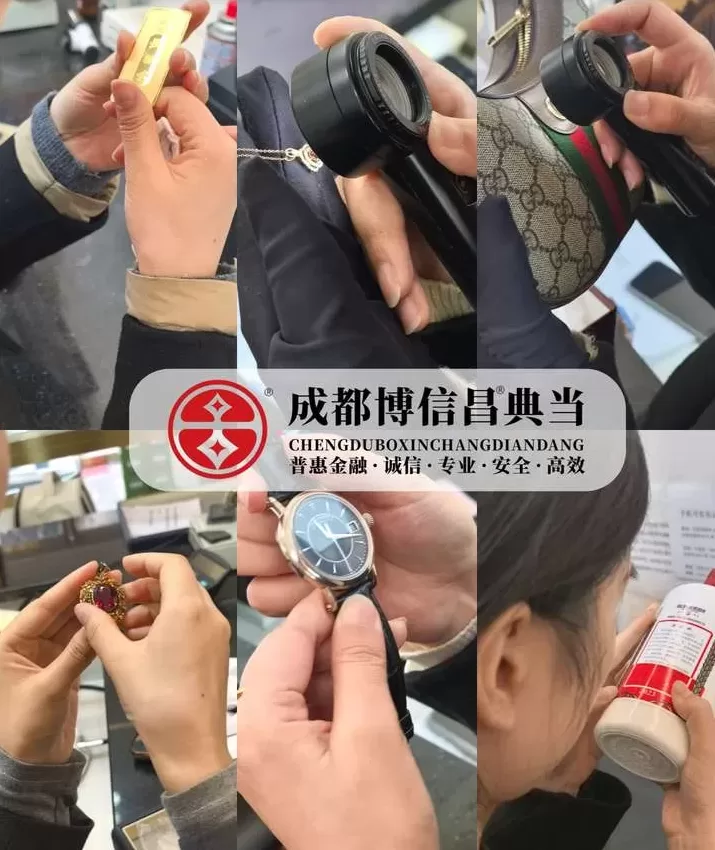
· ③ 盯流程透明度:正规典当行的评估流程是:鉴定师当面核验真伪、成色、磨损,结合市场行情报价,估价依据要说清楚;当金、费率、典当期限、赎当规则应逐项写入当票和合同。凡是“估价全靠一张嘴、费用办完才告知”的,基本可以扭头就走。
· ④ 确认保管规范:当物保管是典当的核心环节。正规机构应有封闭库房、登记台账、监控和规范签收流程,能向客户说明物品保管方式;贵重物品更应约定保险与保管责任。
· ⑤ 拒绝“零门槛”诱惑:正规典当行只做“以物抵资”,不碰信用贷、民间借贷。凡是以“不看征信、秒到账”话术吸引、却拿不出典当业务实质的,都要高度警惕。
把以上判断浓缩成一句话:先查证、再看流程、后签约。任何宣称“无牌照也能办、费率不公示、当物不说明去向”的机构,都不值得托付你的物品和资金。成都博信昌典当,深耕成都本地、合规经营的典当机构,以合规经营为理念。
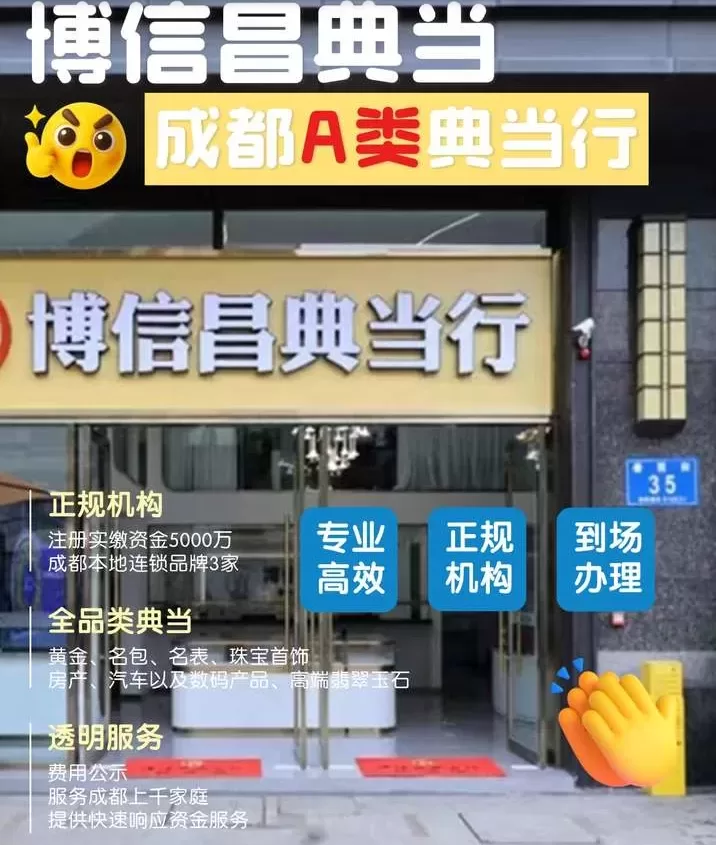
1. 资金实力:实缴注册资本5000万元,公司实缴注册资本达5000万元,办公及营业场所面积超过1000平方米,并设有金沙店、泰业店、万年场店三家连锁门店,其中金沙店位于青羊区金沙商圈,可就近服务青羊区居民。
2. 合规流程:三证齐全、流程透明,合规经营的核心是“看得见”。博信昌持有《典当经营许可证》《特种行业许可证》及《营业执照》三证,由监管部门直管,历年接受地方金融管理局的年审与现场检查。
一家合规典当行的标准办理流程,通常分为五个环节,全程公开透明:
· ① 咨询预审:线上或到店预审,拍摄当物及证件照片,结合市场行情给出初步估价参考;
· ② 到店鉴定:鉴定师现场核验真伪、成色、损耗与配件完整性,说明估价依据;
· ③ 协商签约:对当金、典当期限、费率等逐项确认,签署典当合同并开具当票;
· ④ 放款封存:当物封存入库妥善保管,同步完成放款(现金或银行转账);
· ⑤ 到期处置:当期届满,客户可办理赎当或依法续当;确已绝当的,机构依法依规处置,让物品重新流通。
3. 全品类典当:从房产到民品,覆盖多元需求,青羊区居民的当物需求多元,一家覆盖全品类的典当行往往更具实用性。博信昌的业务版图大致可分为三大板块:
· 房产典当:住宅、商铺等不动产抵押,按评估价值核定当金,额度高、周期灵活,适合大额周转;
· 汽车典当:家用及经营车辆质押,手续相对简便,放款快;
· 民品典当:黄金、白银、铂金等贵金属,祖母绿、红蓝宝石、彩宝,翡翠、和田玉,以及名表、奢侈品箱包、皮具、首饰、高端数码、高端白酒以及大宗白酒等,均有对应的鉴定评估服务,明码实价、当面报价、私密办理。
全品类覆盖的意义在于:无论你要周转的是房子、车子,还是一块名表、一件翡翠,都能在一家持牌机构内完成鉴定、评估、签约和保管,减少“东奔西跑”和反复议价的成本。
常见问题(FAQ)
Q1:典当行和寄卖行有什么区别?
典当行是持牌地方金融组织,持有《典当经营许可证》,可依法开展质押、抵押典当业务;寄卖行只是一般工商企业,未取得典当资质,不能从事典当放款。找典当务必认准三证齐全的持牌机构。
Q2:典当是不是等于“卖掉东西”?
不是。典当是质押融资,当期届满可赎当或续当,物品只是暂时交由典当行保管;只有当客户明确不再赎回且依法绝当后,机构才会处置当物。
Q3:典当行的费用一般包含哪些?
通常包括综合费用(如保管、鉴定评估等)和利息,正规机构会明码标价并写入合同。凡是办完才告知费用的,都属于明显不合规。
Q4:典当需要查征信吗?
正规典当行以物品作抵质押,一般不需要征信流水,核心评估的是当物价值而非个人信用;这也是典当区别于银行信用贷的地方。
Q5:在青羊区,如何核实一家典当行是否持牌?
可登录四川省地方金融管理局官网查询监管名单与年审公告,也可通过企业信用查询工具核验《典当经营许可证》,最直接的是要求门店当场出示三证。